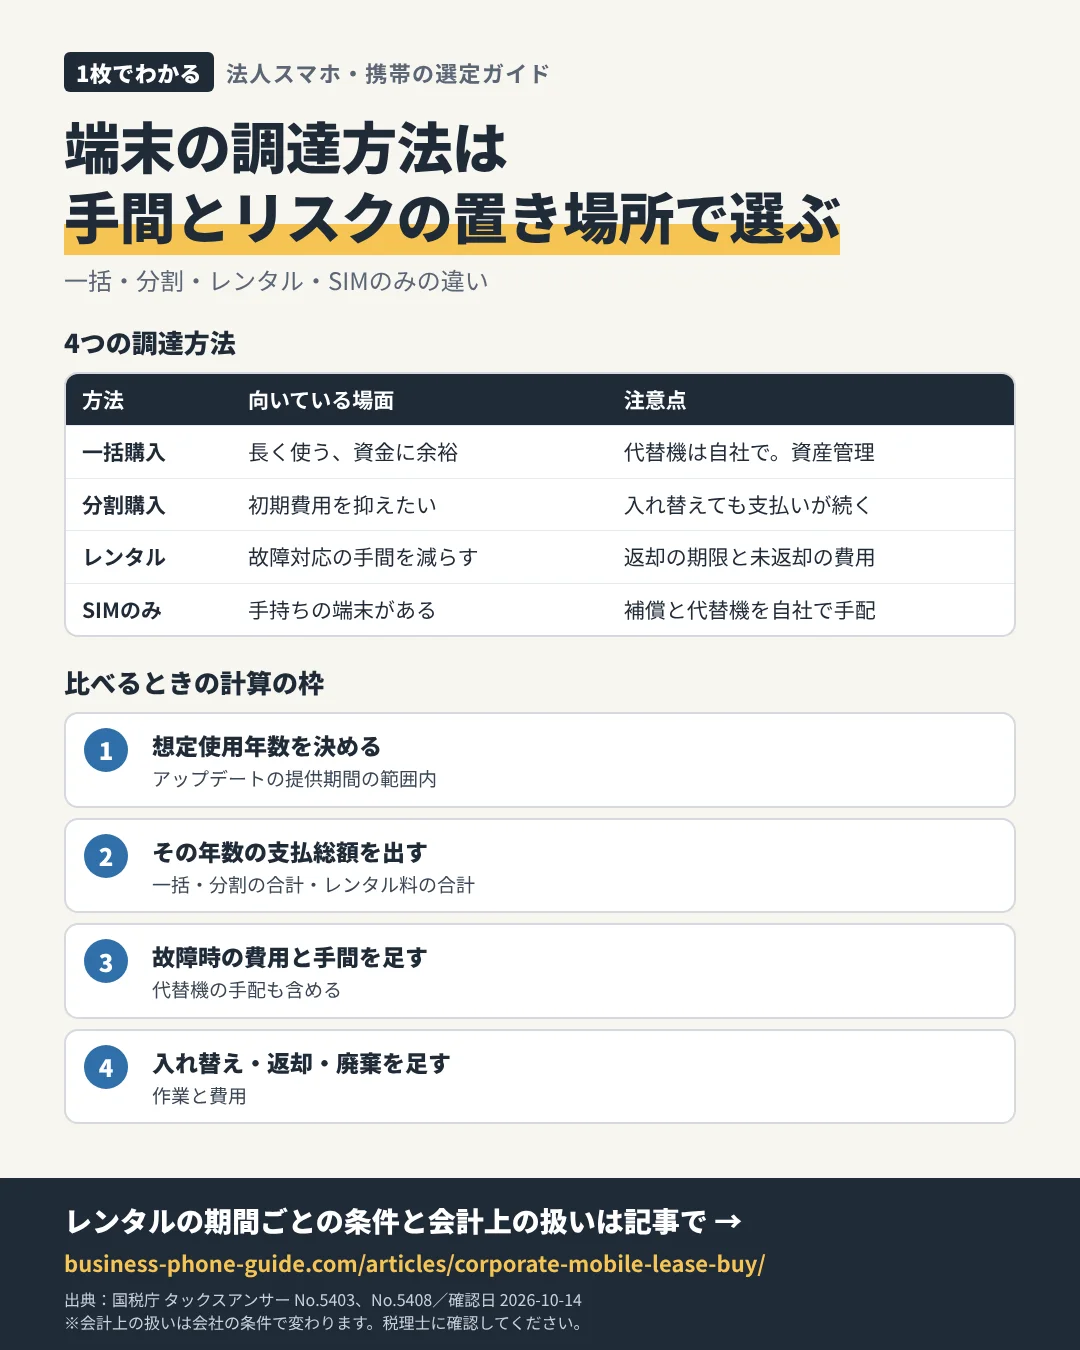
4つの調達方法
ソフトバンクの中小企業向けスマートフォンのページでは、端末レンタル、端末購入、SIMのみ契約の3通りが案内されています。端末レンタルは故障時の即日交換や専用ヘルプデスクなどで管理業務の負担を減らすもの、端末購入は端末を会社の資産にでき長期利用向け、SIMのみは既存の端末を使えるものと説明されています。購入には一括と分割があるため、整理すると次の4通りになります。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 一括購入 | 長く使う、資金に余裕がある | 故障時の代替機は自社で用意。会計上の資産管理 |
| 分割購入 | 初期費用を抑えたい | 途中で解約・入れ替えしても残りの支払いが続く |
| レンタル | 故障対応や入れ替えの手間を減らしたい | 返却の期限と、返せなかった場合の費用 |
| SIMのみ | 手持ちの端末がある、端末を別ルートで買う | 端末の補償と代替機を自社で手配 |
レンタルは期間で条件が変わる
ソフトバンクの法人向け端末レンタルの故障時の案内では、初期レンタル期間(端末引渡し日の翌月から24か月)は、故障診断で過失が認められなければ修理費を請求しないとされています。一方、その後の再レンタル期間は過失の有無にかかわらず修理費を実費で請求するとしています。レンタルを選ぶ場合は、初期期間が終わる時期に入れ替えるか、使い続けるかを決めておくと費用の見通しが立ちます。
購入した端末の会計上の扱い
国税庁のタックスアンサーでは、取得価額が10万円未満の減価償却資産は、事業に使った年度に全額を損金経理すれば損金に算入できます。20万円未満なら、3年間で均等に償却する一括償却資産を選べます。さらに、青色申告の中小企業者等には、取得価額40万円未満の資産を一定の上限(年間合計300万円)まで損金に算入できる特例があります。この特例は令和8年4月1日以後に取得した資産から、上限が30万円未満から40万円未満に引き上げられたと国税庁は説明しています。どれを使えるかは会社の条件で変わるため、税理士に確認してください。
比べるときの計算の枠
- 想定使用年数を決める(アップデートの提供期間の範囲内)
- その年数での端末の支払総額を出す(一括、分割の合計、レンタル料の合計)
- 故障時の費用と代替機の手配の手間を足す
- 入れ替え・返却・廃棄の作業と費用を足す
選び方の目安
故障や紛失への対応を社内で回す余力がなく、数年ごとに入れ替える前提なら、代替品の発送などが付いたレンタルが合う場合があります。逆に、同じ端末を長く使い、予備機を自社で持てるなら購入の方が支払いの総額を抑えやすくなります。手持ちの端末が十分新しい場合は、SIMのみ契約で回線だけを替える方法もあります。どの方法でも、アップデートの提供期間を超えて使わないことが前提です。
会計と管理の手間も含めて比べる
購入した端末は会社の資産として台帳で管理し、廃棄の記録も残します。レンタルなら資産の管理は軽くなりますが、返却の期限と付属品の管理が必要です。どちらの手間が自社に合うかを、経理や総務の担当者と話して決めると、契約後の不満が少なくなります。
いずれの方法でも、契約の前に「想定使用年数で割った1年あたりの費用」を並べると、支払いのタイミングの違いに惑わされずに比べられます。
途中で方法を変えることもできます。たとえば最初の数年はレンタルで運用し、社内で故障対応の体制が整ったら購入に切り替える、という段階的な考え方もあります。その場合も、レンタルの返却期限と新しい端末の到着の時期を合わせる計画が必要です。
相談先・申込先の選び方
同じ機種でも、調達方法ごとに見積もりの書き方が違います。比較する際は「何年使う前提で、合計いくらか」に直してもらい、レンタルなら初期期間と再レンタル期間の条件、購入なら残債と補償の内容を確認します。交換時期の考え方は法人スマホの交換時期、税務の資料は法人携帯の経費処理で残す資料にまとめています。
PR(広告)
法人携帯の見積もり・相談先の例
台数・回線種別・端末の希望を決めてから2社以上に見積もりを依頼すると、月額と初期費用を同じ条件で比べられます。


リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
広告・PR
条件を整理して公式サービスへ相談する
以下はRentracksで提携中の広告リンクです。対応地域、対象条件、料金、契約内容はリンク先の最新案内で確認し、必要に応じて複数の選択肢を比較してください。
広告リンクを経由して申込みが成立すると、当サイトが報酬を受け取る場合があります。
出典(2026年10月14日確認)
- ソフトバンク 法人向け「スマートフォン」(中小企業向け)
- ソフトバンク 法人「レンタル端末が故障した場合」
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
最新の条件は各リンク先で確認してください。
同じ前提で比べると、違いを確かめやすいよ。