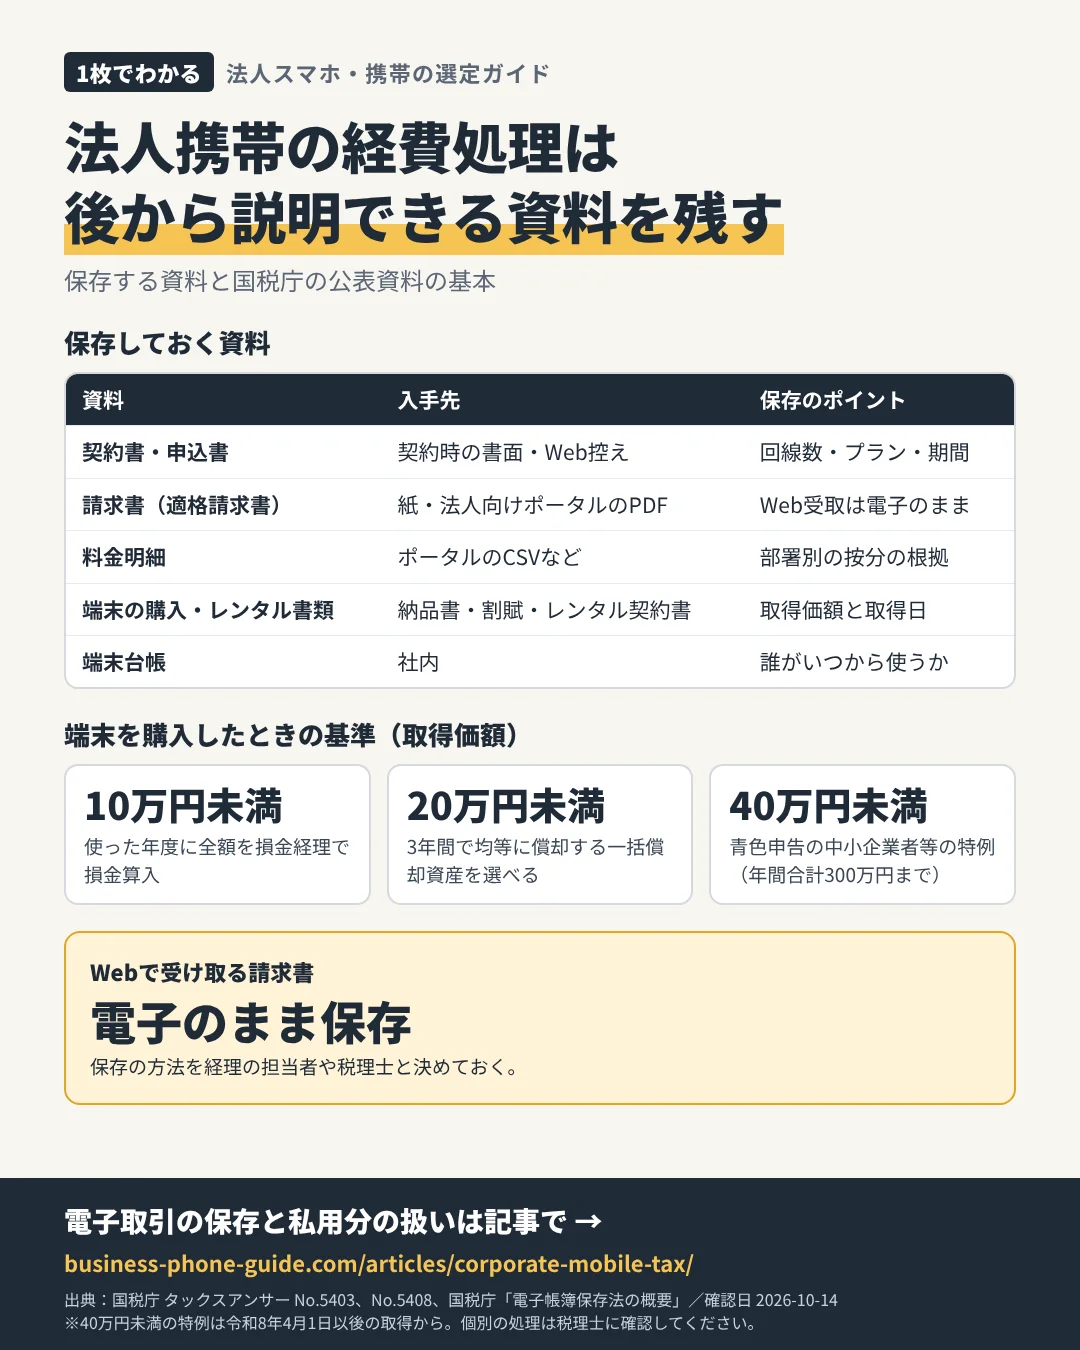
保存しておく資料の一覧
| 資料 | 入手先 | 保存のポイント |
|---|---|---|
| 契約書・申込書 | 契約時の書面、Webの申込控え | 回線数、料金プラン、契約期間が分かるもの |
| 請求書(適格請求書) | 紙の請求書、法人向けポータルのPDF | Webで受け取ったものは電子データのまま保存 |
| 料金明細 | 法人向けポータルのCSVなど | 回線ごとの内訳。部署別の按分の根拠 |
| 端末の購入・割賦・レンタルの書類 | 販売店の納品書、割賦契約書、レンタル契約書 | 取得価額と取得日、レンタル期間 |
| 端末台帳 | 社内 | 誰が、いつから、どの端末を使っているか |
Webで受け取る請求書は電子のまま保存
国税庁の「電子帳簿保存法の概要」では、法人税の保存義務者が電子取引を行った場合、一定の要件のもとで取引情報の電磁的記録を保存する必要があるとされています。電子取引の例として、インターネット上のサイトで情報をやり取りする取引や、電子メールによる取引が挙げられています。携帯会社の法人向けポータルからダウンロードする請求書もこれに当たる可能性があるため、保存の方法を経理の担当者や税理士と決めておきます。
NTTドコモビジネスは「ご利用料金管理サービス」から適格請求書のPDFをダウンロードする方法を、ソフトバンクは法人コンシェルサイトの「ご利用料金分析サービス」から電子押印付き請求書をダウンロードする方法を案内しています。
端末を購入したときの基準
国税庁のタックスアンサー(令和8年4月1日現在の法令等)では、次の基準が示されています。
- 取得価額が10万円未満、または使用可能期間が1年未満の減価償却資産は、事業に使った年度に全額を損金経理すれば損金に算入できる
- 取得価額が20万円未満の減価償却資産は、3年間で均等に償却する一括償却資産を選べる
- 青色申告の中小企業者等は、取得価額40万円未満の資産について、年間合計300万円までを損金に算入できる特例がある(令和8年4月1日以後の取得から、30万円未満から40万円未満に引き上げ。従業員数の基準は400人以下に変更。令和11年3月31日までの取得が対象)
判定は通常1単位として取引される単位ごとに行うとされています。端末とアクセサリーをまとめて買った場合の扱いなどは、税理士に確認してください。
私用分を含む場合
会社支給の端末を私用にも使う、私物端末の通信費を会社が補助する、といった場合は、業務分と私用分の区分の考え方を規程に書き、その根拠となる資料(通話明細や補助の計算表)を残します。請求を業務用と私用で分ける仕組みは法人携帯の請求を部署別に分ける方法で紹介しています。
保存の期間と方法を決める
保存期間や保存方法の細かな要件は、会社の状況や書類の種類で変わります。経理の担当者と税理士に確認し、「どこに」「何年」「どのファイル名で」保存するかを決めて、毎月の作業手順に入れます。法人向けポータルの請求書は、表示できる期間が限られていることがあります。たとえばソフトバンクの案内では、押印付き請求書のダウンロード画面には直近3か月分が表示されるとされています。期間内に取得して保存する手順にしておきます。
端末をレンタルしている場合は、レンタル料の請求書とレンタル契約書を、購入の場合は納品書や割賦契約書を、それぞれ台帳の端末と結び付けて保存しておくと、後から確認するときに探しやすくなります。
資料の置き場所は経理と総務で共有し、担当者が替わっても見つけられるようにしておきます。
私物端末の通信費を会社が補助する場合は、補助の金額の決め方と支給の記録も、通信費の資料と一緒に保存します。
相談先・申込先の選び方
税務の判断は記事だけで決めず、顧問税理士か税務署の相談窓口に確認してください。契約先を比べる際は、適格請求書を電子データで受け取れるか、明細をCSVで取得できるかなど、経理の作業に関わる点も見積もり項目に入れておくと、契約後の手間を減らせます。
PR(広告)
法人携帯の見積もり・相談先の例
台数・回線種別・端末の希望を決めてから2社以上に見積もりを依頼すると、月額と初期費用を同じ条件で比べられます。


リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
広告・PR
条件を整理して公式サービスへ相談する
以下はRentracksで提携中の広告リンクです。対応地域、対象条件、料金、契約内容はリンク先の最新案内で確認し、必要に応じて複数の選択肢を比較してください。
広告リンクを経由して申込みが成立すると、当サイトが報酬を受け取る場合があります。
出典(2026年10月14日確認)
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
- 国税庁「電子帳簿保存法の概要」
- NTTドコモビジネス「ご利用料金管理サービスからの適格請求書ダウンロード方法」
- ソフトバンク 法人「押印付き請求書ダウンロード」(ご利用料金分析サービス)
最新の条件は各リンク先で確認してください。
同じ前提で比べると、違いを確かめやすいよ。